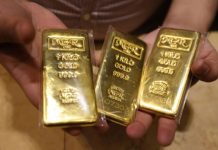
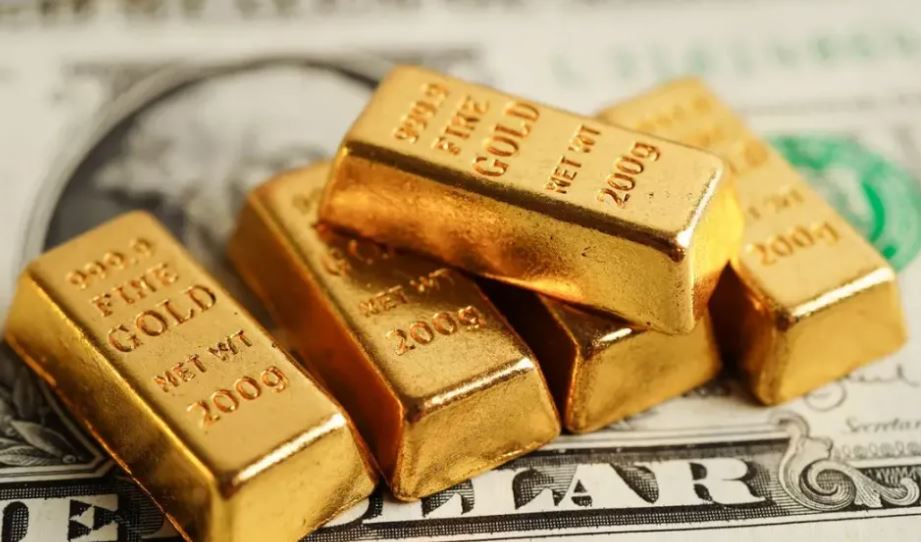
بعدما تجاوز الذهب مستويات قياسية واقترب من 5,600 دولار للأونصة، عاد المعدن الأصفر ليفاجئ الأسواق بانخفاضه إلى ما دون 4,000 دولار للمرة الأولى منذ أشهر طويلة، فاتحاً الباب أمام مرحلة أكثر غموضاً بشأن مساره المقبل. وبين توقعات باستمرار التصحيح السعري ورهانات على عودة الارتفاع خلال العام المقبل، يجد لبنان نفسه أمام اختبار إضافي يتعلق بقيمة أحد أهم أصوله الاستراتيجية: احتياطي الذهب لدى مصرف لبنان.
لم يكن التراجع الأخير مجرد حركة عابرة في سوق المعادن الثمينة. فقد هبط الذهب يوم الجمعة 23 تشرين الأول إلى نحو 3,986.50 دولارا للأونصة، مسجلاً أدنى مستوى له في نحو ثلاثة أشهر، بعدما خسر قرابة 4% خلال الأسبوع، في أكبر تراجع أسبوعي منذ حزيران. وجاء هذا الانخفاض في وقت كان يُفترض فيه أن يستفيد الذهب من القلق في الأسواق المالية، لكنه تأثر بارتفاع أسعار النفط والمخاوف من تجدد الضغوط التضخمية، الأمر الذي عزز التوقعات بإبقاء الفائدة الأميركية مرتفعة أو حتى رفعها لاحقاً. كما ساهمت عمليات البيع لتغطية خسائر في أسواق الأسهم في زيادة الضغوط على المعدن الأصفر.
وتزداد الصورة تعقيداً مع تباين التوقعات العالمية. فهناك سيناريوهات تحذر من استمرار الهبوط باتجاه 3,700 دولار للأونصة، بل إلى مستويات أدنى إذا اشتدت عمليات البيع وتراجعت التدفقات الاستثمارية نحو الذهب. في المقابل، لا تزال مؤسسات مالية كبرى تراهن على عودة الأسعار إلى الارتفاع خلال 2027، مستندة إلى استمرار شراء البنوك المركزية للذهب، والمخاوف المرتبطة بتفاقم الديون الحكومية، واحتمال تراجع أسعار الفائدة مستقبلاً. وكان غولدمان ساكس قد توقع في آب الماضي ارتفاع الذهب إلى 4,900 دولار بنهاية 2026، فيما تضمنت توقعات مؤسسات أخرى مستويات أعلى خلال 2027. غير أن الهبوط الأخير يفرض إعادة تقييم هذه التوقعات، ويؤكد أن بلوغ مستويات قياسية لا يعني أن استمرار الصعود مضمون.
لبنان أمام تراجع بمليارات الدولارات
بالنسبة إلى لبنان، تتجاوز أهمية هذا التطور حدود متابعة أسعار الأسواق العالمية. فاحتياطي الذهب لدى مصرف لبنان يبلغ نحو 286.8 طناً، أي ما يعادل قرابة 9.22 ملايين أونصة. وباحتساب هذه الكمية على أساس سعر 5,600 دولار للأونصة، تكون القيمة السوقية النظرية للاحتياطي قد بلغت نحو 51.64 مليار دولار.
لكن مع هبوط السعر إلى 3,986.50 دولار، تتراجع هذه القيمة إلى نحو 36.76 مليار دولار، ما يعني انخفاضاً يقارب 14.88 مليار دولار، أو نحو 28.8%، مقارنة بسعر القمة. وهذه الأرقام تقديرية، مبنية على ثبات كمية الذهب ومقارنة سعرين للأونصة، ولا تمثل خسارة نقدية محققة، لأن لبنان لم يبع هذا الذهب. لكنها تكشف حجم المكاسب السوقية التي يمكن أن تتراجع عندما تنعكس حركة الأسعار.
والأكثر دلالة أن استمرار الهبوط إلى 3,500 دولار للأونصة سيخفض قيمة الاحتياطي إلى نحو 32.27 مليار دولار. عندها، يصبح التراجع التراكمي مقارنة بسعر 5,600 دولار نحو 19.37 مليار دولار، أي ما يقارب 37.5% من القيمة التي كان يمثلها الاحتياطي عند ذلك المستوى السعري.
ثروة استراتيجية تحتاج إلى إدارة
لا تعني هذه الأرقام أن لبنان يجب أن يسارع إلى بيع الذهب، ولا أن انخفاض سعره الحالي يثبت انتهاء موجة الصعود. فالذهب أصل استراتيجي طويل الأجل، وتبقى له أهمية خاصة في حماية الاحتياطيات وتنويعها. لكن ما تكشفه التقلبات الأخيرة هو أن ترك قيمة هذه الثروة رهينة حركة الأسعار وحدها، من دون نقاش واضح حول كيفية إدارتها ضمن استراتيجية مالية ونقدية متكاملة، ينطوي على مخاطر ينبغي أخذها في الاعتبار.
ومن هنا، تبرز ضرورة وضع إطار مدروس لإدارة الذهب، يحدد أهداف الاحتفاظ به، وكيفية التعامل مع تقلبات قيمته، والضوابط التي تحكم أي قرار محتمل باستخدامه. وأي مقاربة من هذا النوع يجب أن تراعي خصوصية لبنان، وحجم أزمته المالية، والحاجة إلى حماية الاحتياطي من الاستخدامات التي قد تستنزفه من دون أن تنتج حلاً مستداماً.
كما أن النقاش لا ينبغي أن يقتصر على خيار البيع أو الاحتفاظ، بل يجب أن يشمل كيفية الاستفادة من قوة الميزانية التي يوفرها الذهب، ضمن خطة إصلاح مالي واضحة، ومن دون تحويله إلى بديل عن معالجة الخلل البنيوي في المالية العامة والقطاع المصرفي.
لقد منح الارتفاع الكبير في أسعار الذهب لبنان مكاسب سوقية مهمة، ساهمت في تعزيز القيمة الاسمية لأصول مصرف لبنان. أما التراجع الأخير، فيذكّر بأن هذه المكاسب ليست ثابتة، وأن قيمتها قد تتقلص بمليارات الدولارات خلال فترة قصيرة. لذلك، فإن المطلوب ليس اتخاذ قرارات متسرعة استجابة لهبوط الأسعار، بل الانتقال إلى نقاش جدي حول إدارة هذه الثروة وحمايتها، بما يوازن بين دورها كاحتياطي استراتيجي وبين الحاجة إلى بناء حل مالي قابل للاستمرار.
فالذهب قد يستعيد ارتفاعه، وقد يواصل التصحيح؛ أما التحدي اللبناني الحقيقي فهو ألا تبقى ثروة بهذا الحجم خارج استراتيجية واضحة لإدارتها، في بلد يحتاج إلى كل أصل قادر على دعم استقراره المالي واستعادة الثقة باقتصاده.