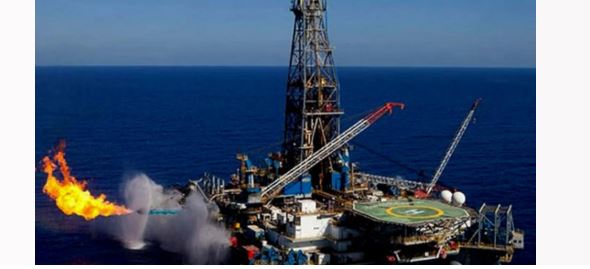
لم تعد الحرب على الغاز محصورة بين روسيا وأوروبا، بل تحوّلت إلى منافسة عالمية تتداخل فيها المصالح الأميركية والروسية والخليجية. بعدما أعادت الحرب في أوكرانيا رسم مسارات الإمداد، ودفعت الدول المستوردة إلى البحث عن بدائل للغاز الروسي. ومع تصاعد التوترات في الشرق الأوسط واضطراب الإمدادات القطرية، تدخل أسواق الطاقة مرحلة جديدة قد تحدد موازين القوى الاقتصادية خلال السنوات المقبلة.
فهل يتجه العالم نحو منافسة تؤدي إلى خفض أسعار الغاز، أم أن التحولات الجيوسياسية ستبقي الأسواق رهينة الأزمات؟ ومن سيكون الرابح الأكبر في سوق الطاقة بحلول عام 2030؟
من خطوط الأنابيب إلى ناقلات الغاز
عمليًا، الحرب الروسية–الأوكرانية لم تؤدِّ فقط إلى تغيير وجهة صادرات الغاز، بل أحدثت تحولًا بنيويًا في التجارة العالمية للطاقة.
فقبل الحرب، كانت العلاقات التجارية في قطاع الغاز تعتمد بدرجة كبيرة على خطوط الأنابيب والعقود الطويلة الأمد، خصوصًا بين روسيا والدول الأوروبية، ما وفّر استقرارًا نسبيًا في الإمدادات والتكاليف.
لكن تقليص واردات الغاز الروسي دفع أوروبا إلى التوسع في استيراد الغاز الطبيعي المسال، الذي يُنقل بحرًا ويمكن توجيهه إلى أسواق مختلفة وفقًا للأسعار والطلب.
وبحسب مصادر اقتصادية، أدى هذا التحول إلى زيادة ارتباط الأسعار الأوروبية بالتطورات العالمية، بعدما أصبحت القارة تتنافس مع الأسواق الآسيوية على الشحنات المتاحة، ولا سيما خلال فترات ارتفاع الاستهلاك أو اضطراب الإنتاج.
وهكذا، لم تعد أسعار الغاز تتحدد فقط وفق العلاقة بين المنتج والمستهلك، بل أصبحت تتأثر بالمنافسة بين القارات، وتكاليف النقل والتسييل، والقدرات الإنتاجية، فضلًا عن الأزمات الجيوسياسية.
الولايات المتحدة وروسيا وقطر والمنافسة
أعادت التحولات الأخيرة توزيع الأدوار بين كبار منتجي الغاز ومصدّريه. فقد استفادت الولايات المتحدة من تراجع الإمدادات الروسية إلى أوروبا، وعززت حضورها في سوق الغاز الطبيعي المسال، مستفيدة من قدراتها الإنتاجية والاستثمارات في منشآت التصدير.
أما قطر، فتراهن على التوسع في طاقتها الإنتاجية وترسيخ موقعها موردًا رئيسيًا للأسواق الأوروبية والآسيوية، في حين تواجه روسيا تحدي الحفاظ على حصصها السوقية وإيجاد منافذ بديلة لصادراتها.
وتشير التقديرات إلى أن المنافسة بين هذه الأطراف قد تصبح أحد أبرز العوامل المؤثرة في الأسعار خلال السنوات المقبلة، خصوصًا مع دخول مشاريع جديدة لإنتاج الغاز الطبيعي المسال حيز التشغيل.
لكن هذه المنافسة لا تقتصر على بيع الغاز، إذ تحمل أبعادًا استراتيجية تتعلق بالقدرة على التأثير في الاقتصادات المستوردة، وتحديد وجهة التدفقات التجارية، وتعزيز النفوذ السياسي من خلال عقود الطاقة والاستثمارات.
لماذا تبقى الأسعار مرتفعة رغم تعدد الموردين؟
على الرغم من تنوع مصادر الغاز، لا تزال الأسواق عرضة لتقلبات حادة، نتيجة اختلال التوازن بين العرض والطلب.
وتوضح المصادر الاقتصادية أن “المرحلة الممتدة بين عامي 2026 و2027 قد تشهد استمرار الأسعار المرتفعة والمتقلبة، في ظل انخفاض المخزونات الأوروبية، والاضطرابات المرتبطة بالحرب مع إيران، والتوجه الأوروبي نحو إنهاء واردات الغاز الروسي تدريجيًا”.
وتكتسب التطورات في منطقة الخليج أهمية خاصة، نظرًا إلى الدور الذي تؤديه قطر في تجارة الغاز الطبيعي المسال، وما يمكن أن تسببه اضطرابات الملاحة والإمدادات من ضغوط على الأسواق العالمية.
كما أن اعتماد أوروبا المتزايد على الغاز المسال يجعلها أكثر تأثرًا بالمنافسة الآسيوية، إذ يمكن أن يؤدي ارتفاع الطلب في الصين أو اليابان أو كوريا الجنوبية إلى زيادة الأسعار التي تدفعها الدول الأوروبية لاستقطاب الشحنات.
وبالتالي، فإن تنويع الموردين لا يعني بالضرورة استقرار الأسعار، خصوصًا عندما تصبح الإمدادات مرتبطة بسوق عالمية واحدة تتأثر بالأزمات في مناطق مختلفة.
هل تنقلب المعادلة بحلول 2030؟
في مقابل الضغوط الحالية، تبرز توقعات بتحول محتمل في الأسواق اعتبارًا من عام 2028، مع دخول قدرات إنتاجية جديدة للغاز الطبيعي المسال، خصوصًا في الولايات المتحدة وقطر.
وبحسب المصادر الاقتصادية، قد تؤدي هذه المشاريع إلى زيادة كبيرة في المعروض العالمي، ما يرفع احتمالات حدوث فائض في الإمدادات ويدفع الأسعار نحو الانخفاض خلال الفترة الممتدة حتى عام 2030.
ومن شأن هذا السيناريو أن يمنح الدول المستوردة قدرة تفاوضية أكبر، ويتيح للمشترين المرنين الاستفادة من المنافسة بين الموردين للحصول على عقود بشروط وأسعار أفضل.
لكن تحقق هذا السيناريو يبقى مرتبطًا بانتظام تشغيل المشاريع الجديدة، واستقرار طرق الملاحة، وتطور الطلب العالمي، ولا سيما في آسيا.
من يربح ومن يخسر؟
في حال استمرار الأسعار المرتفعة على المدى القصير، قد تستفيد الشركات المصدّرة للغاز الطبيعي المسال، وخصوصًا الأميركية، من ارتفاع العائدات، فيما تواجه الصناعات الأوروبية كثيفة الاستهلاك للطاقة ضغوطًا إضافية على تكاليف الإنتاج وقدرتها التنافسية.
أما قطر، فقد تعزز موقعها في الأسواق العالمية مع استعادة انتظام الإمدادات ودخول قدراتها الإنتاجية الجديدة الخدمة.
وفي المقابل، تواجه روسيا خطر خسارة دائمة لجزء من حصتها في السوق الأوروبية، حتى لو تمكنت من توسيع صادراتها إلى أسواق بديلة.
وعلى المدى المتوسط، قد يؤدي تراجع الأسعار إلى تغيير موازين الربح والخسارة، بحيث تستفيد الدول المستوردة والصناعات المستهلكة للطاقة، بينما تتعرض هوامش أرباح بعض المنتجين لضغوط أكبر.
في المحصلة، لم تعد المنافسة العالمية على الغاز مجرد سباق لتأمين الإمدادات، بل أصبحت معركة اقتصادية واستراتيجية لإعادة توزيع الأسواق والنفوذ. وبين مرحلة قصيرة الأمد تتسم بارتفاع الأسعار والتقلبات، وأخرى قد تشهد وفرة في الإنتاج وانخفاضًا في الأسعار، يبدو أن السنوات المقبلة ستحدد ليس فقط من يبيع الغاز ومن يشتريه، بل أيضًا من يمتلك القدرة على التأثير في الاقتصاد العالمي.
ويبقى التحدي الأكبر أمام الدول المستوردة في كيفية الاستفادة من المنافسة بين المنتجين، من دون الوقوع مجددًا في تبعية طاقوية قد تتحول، عند أول أزمة جيوسياسية، إلى عبء اقتصادي جديد.