لطالما شكّلت المؤسسة العامة للإسكان منفذاً أمام عشرات آلاف اللبنانيين لامتلاك منزل، في مرحلة كان الاقتراض السكني عبرها متاحاً بشروط أكثر قابلية للتحمّل. أما اليوم، فتبدو الحاجة إلى استعادة المؤسسة لدورها أكثر إلحاحاً وضرورة، في ظل شبه انعدام خيارات الاقتراض أمام اللبنانيين، وارتفاع فوائد القروض، وتحول امتلاك منزل إلى عبء يصعب على كثيرين تحمّله.
بعد أكثر من ثماني سنوات على توقف القروض السكنية عبر المؤسسة العامة للإسكان، تلوح إمكانية إعادة تحريكها، ولو ضمن نطاق محدود، من خلال تمويل ترصده الدولة في موازنة العام 2027. فما الذي تحمله هذه العودة؟ ومن هم المستفيدون؟ وما قيمة القروض وشروطها؟ وهل يمكن أن تشكل هذه الخطوة مدخلاً إلى إعادة إطلاق القطاع العقاري ودور المؤسسة العامة للإسكان؟
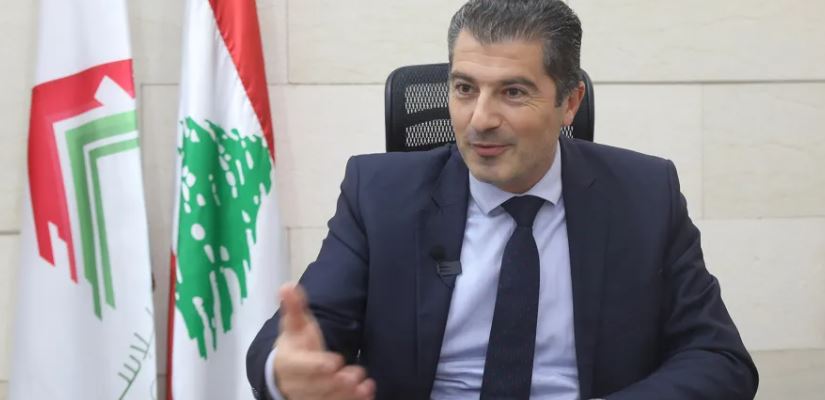
هذه الأسئلة حملتها “المدن” إلى المدير العام للمؤسسة العامة للإسكان روني لحود، الذي كشف أن خطط المؤسسة لا تقف عند استحصالها على مبلغ مالي في الموازنة العامة بهدف منح قروض سكنية جديدة، بل يتعدّى ذلك إلى محاولة الحصول على تمويل من جهات أخرى مستقبلاً والعمل بالتوازي مع الإقراض السكني على حلول أخرى للأزمة السكنية الراهنة كالإيجار التملّكي.
100 مليون دولار
يشرح لحود أن صعوبة الحصول على تمويل من الخارج في ظل الحرب القائمة في المنطقة دفعت المؤسسة إلى البحث عن بديل محلي. وفي هذا الإطار، تقدمت المؤسسة باقتراح عبر وزارة الشؤون الاجتماعية، بدعم من وزيرة الشؤون الاجتماعية حنين سيد، قبل أن يُحال إلى وزير المالية الذي طلب دراسة الموضوع ووافق عليه.
الاقتراح موجود حالياً ضمن مشروع الموازنة الذي تتم مناقشته في مجلس الوزراء، على أن ينتقل بعد ذلك إلى مجلس النواب لإقرار الموازنة العامة. وعليه من المرتقب أن تبدأ المؤسسة بمنح قروض سكنية جديدة بداية العام 2027.
الاقتراح الأساسي كان تخصيص المؤسسة العامة للإسكان مبلغ 100 مليون دولار في الموازنة العامة. لكن وبحسب لحود “كلنا نعرف أن الحصول على هذا المبلغ ليس بالأمر السهل، إلا أنه حتى لو حصلنا على مبلغ أقل، سنبدأ بمنح القروض السكنية ولن نتوانى عن السعي لوضع حلول لمسألة السكن”.
قد لا يكون عدد المستفيدين كبيراً كمرحلة أولى، وفق لحود، فقد كان اقتراح المؤسسة أن يستفيد نحو 1400 عائلة لبنانية من القروض في العام 2027، إلا أن العدد النهائي سيكون أقل من ذلك تبعاً لحجم التمويل الذي سيُرصد وستتوزع القروض بين شراء مسكن، والبناء لمن يملك أرضاً ويرغب في البناء عليها أو استكمال بناء قائم، إضافة إلى ترميم الوحدات السكنية.
قرض بـِ 100 ألف دولار وفائدة 3.5%
أما بالنسبة إلى قيمة القروض، فيوضح لحود أن قرض تملّك المسكن سيصل إلى 100 ألف دولار للوحدة السكنية، بفائدة تبلغ 3.5%، على أن تمتد فترة السداد إلى 20 سنة إذا كان عمر المقترض يسمح بذلك. وفي حال عدم ملاءمة العمر لفترة السداد الطويلة، يمكن أن تمتد فترة القرض إلى 15 أو 16 سنة وغير ذلك بحسب عمر المقترض.
ويشدد على ضرورة أن يكون للمقترض دخل عائلي يسمح له بتسديد القرض. على سبيل المثال “من يحصل على 100 ألف دولار على 20 عاماً، سيدفع شهرياً، على فائدة 3.5% نحو 580 دولاراً بالإضافة إلى التأمين. وبالتالي يجب أن يقارب مدخوله أو مدخوله وزوجته نحو 1700 إلى 1800 دولار كمجموع وهي قيمة مقبولة بالنسبة إلى راتبين”.
ويرى لحود أن مبلغاً كهذا يشكل تحدياً كبيراً في ظل الواقع الاقتصادي الحالي، حيث أصبحت الأجور في كثير من الحالات قريبة من قيمة الإيجارات. ويضيف أن القسط الفعلي يجب أن يأخذ في الاعتبار أيضاً كلفة التأمين، ما يعني أن المقترض يحتاج إلى دخل يسمح له بتحمل نحو 600 دولار شهرياً بين القسط والتكاليف المرتبطة به، موضحاً في الوقت نفسه أن صاحب الدخل الذي يفوق 2500 دولار لا يستفيد من قرض المؤسسة العامة للإسكان.
القرض استثمار للدولة وليس خسارة
بالنسبة إلى لحود، لا ينبغي النظر إلى القروض السكنية باعتبارها مساعدة اجتماعية فقط، بل باعتبارها أيضاً استثماراً للدولة اللبنانية، نظراً إلى أثرها على الدورة الاقتصادية، كما أن القرض الذي تمنحه الدولة يعود إليها.
ويقول إن إعادة تفعيل قروض المؤسسة العامة للإسكان من شأنها تحريك نحو 65 قطاعاً مرتبطاً بالعقار. فالدولة تستوفي القروض التي تمنحها، كما أن القروض الجديدة ستكون بالدولار، على أن يتم استيفاؤها بالدولار أيضاً. ويؤكد أن التجربة السابقة أثبتت ذلك، قائلاً إن جميع القروض التي منحتها المؤسسة في السابق تم استيفاؤها بالكامل.
ويشرح أن شراء المنزل لا يقتصر على القطاع العقاري وحده، إذ يحتاج المالك بعد شراء المسكن إلى تجهيزه بالمفروشات والأدوات الكهربائية والديكور، إضافة إلى ما يرافق تأسيس العائلة من نشاط اقتصادي في قطاعات أخرى. كما تبدأ الدورة قبل الزواج وتستمر بعده، مشيراً إلى أن انخفاض نسبة الزواج بنسبة 30% في العام 2018 مقارنة بالعام 2017 كان أحد المؤشرات إلى حجم الانكماش الذي يصيب قطاعات واسعة عندما تتراجع القدرة على التملك وتأسيس الأسر.
ما هو الإيجار التملّكي؟
ولا تقتصر مقاربة المؤسسة ووزارة الشؤون الاجتماعية على إعادة إطلاق القروض. فبحسب لحود، فإن الخطة الإسكانية أوسع بكثير من موضوع القروض السكنية، التي تمثل جزءاً واحداً منها. وكانت المؤسسة قد درست الخطة في العام 2018، قبل أن تنتقل إلى وزارة الشؤون الاجتماعية، على أن تُرسل قريباً إلى مجلس الوزراء.
وتتضمن الخطة، إلى جانب القروض، محوراً يتعلق بالإيجارات، بما يشمل وضع ضوابط لسقف الإيجار، وتنظيم حقوق المستأجرين وشروط السكن.
كما يأخذ “الإيجار التملكي” حيزاً أساسياً في الخطة، إذ يؤكد لحود أن المؤسسة ستعمل على إعادة إطلاقه وتفعيل آلية العمل عليه في شهر تشرين الأول. ويشرح أن نظام الإيجار التملكي يقوم على استئجار المواطن منزلاً لفترة محددة، مع وجود اتفاق مسبق يتيح له لاحقاً شراء العقار وتسديد المبلغ المتبقي.
ويتم الاتفاق منذ البداية مع المالك، سواء كان تاجراً أو مالكاً عادياً، على بدل الإيجار وشروط الانتقال إلى التملك، بحيث يتضمن العقد مرحلة الإيجار ثم مرحلة شراء العقار.
لكن تطبيق هذا النظام يحتاج، وفق لحود، إلى تحفيزات ضريبية، وهذه التحفيزات لا يمكن إقرارها بمرسوم، بل تحتاج إلى قانون. ولهذا السبب قد تستغرق العملية وقتاً أطول. ويشير إلى وجود قانون في مجلس النواب تعمل المؤسسة على إعادة تحريكه وإدخال بعض التعديلات عليه، آملاً في إقراره خلال العام 2027.
تمويل الدولة بوابة إلى قروض خارجية
ويؤكد لحود أن إعادة إطلاق القروض السكنية لا تؤدي وظيفة اجتماعية فحسب، بل تؤمّن أيضاً ما يسميه “الأمن الاجتماعي”، في ظل حاجة اللبنانيين إلى حلول سكنية بعد سنوات طويلة من غياب التمويل.
ويعتبر أن إدراج تمويل للمؤسسة العامة للإسكان في الموازنة لإعطاء قروض في العام 2027 يمثل بحد ذاته خطوة إيجابية، خصوصاً أن المواطن اللبناني ينتظر منذ أكثر من ثماني سنوات استعادة هذا المسار.
وفي الوقت نفسه، تتمسك المؤسسة بفكرة أن تدخل الدولة يمكن أن يشكل استثماراً يعيد الأموال إليها، ويحرك القطاع العقاري وأكثر من 65 قطاعاً مرتبطاً به.
ويؤكد لحود أن المؤسسة لا تتخلى عن البحث عن تمويل خارجي، قائلاً إن هناك احتمالاً للحصول على قرض من الخارج، “ونحن بالتأكيد نحاول”. إلا أنه يقر بأن الظروف الحالية غير مؤاتية مؤقتاً، وربما تصبح إمكانية التمويل الخارجي أكبر عندما يهدأ الوضع الإقليمي.
ويرى أن بدء الدولة بتمويل البرنامج يمكن أن يشكل مدخلاً للحصول على تمويلات أخرى. فإذا أثبتت الآلية الجديدة نجاحها، تصبح المؤسسات والجهات الخارجية أكثر استعداداً للمشاركة.
ويقول: “إن نجاح التجربة في العام 2027 يمكن أن يفتح الباب أمام قروض وتمويلات جديدة لاحقاً من دون شك”.