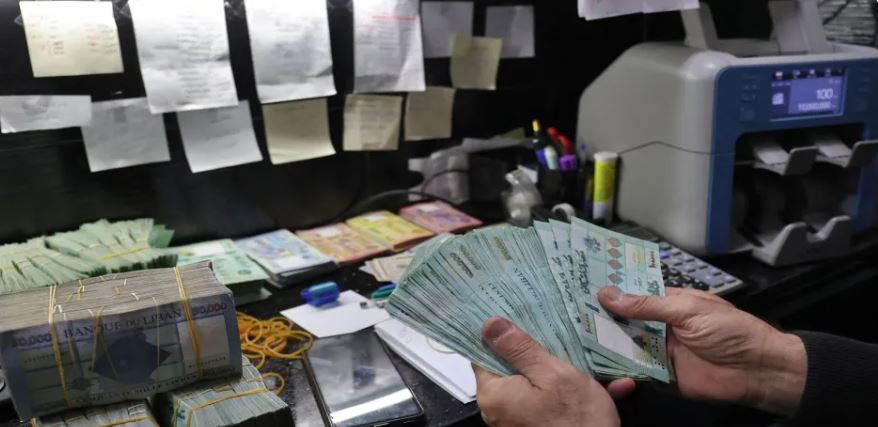
إذا كان مشروع قانون الانتظام المالي يلحظ إعفاءات للقروض التي تقل عن 750 ألف دولار من موجب تسديد تعويض على السداد بسعر الصرف الرسمي، فلماذا لا تُحمى الودائع من الاقتطاعات حتى السقف نفسه؟ ولماذا يُطلب من المودع تحمّل خسائر مدّخراته، فيما يستفيد المقترض من إعفاءات مرتبطة بفروقات سعر الصرف؟ هذا هو السؤال الجوهري الذي يطرحه مشروع القانون الذي أقرّه مجلس الوزراء، والذي سيباشر البرلمان مناقشته خلال الفترة المقبلة. هذه المسألة تستحق أن تكون في صلب النقاش العام حول مصير الودائع في لبنان.
فالمشروع لا يكتفي بحصر التسديد النقدي للودائع بسقف 100 ألف دولار على مدى أربع سنوات، وتحويل ما يتبقى إلى سندات طويلة الأجل وغير مضمونة، بل يتضمن أيضاً شطب الفوائد المستحقة، مع معالجات تؤدي إلى اقتطاع جزء كبير من الودائع التي حُوّلت من الليرة اللبنانية إلى الدولار بعد 17 تشرين الأول 2019. والنتيجة أن المودع قد يخسر جزءاً من أصل أمواله، ويتخلّى عن فوائدها، ثم ينتظر سنوات لاسترداد ما تبقى منها.
في المقابل، ينص المشروع، وفقاً للأحكام ذات الصلة، على إعفاء للقروض التي تقل عن 750 ألف دولار من تسديد تعويض على الأرباح المحققة من فروقات سعر الصرف أو بتسديد فروقات القروض. وهنا تظهر المفارقة: سقف 750 ألف دولار يُعتمد في تحديد نطاق الإعفاءات المتعلقة بالقروض، بينما لا يتجاوز سقف التسديد النقدي للودائع 100 ألف دولار، وتُترك المبالغ التي تتخطاه لمصير مختلف.
إن المطالبة باعتماد سقف موحّد لا تعني أن طبيعة القروض والودائع متطابقة، بل تعني رفض ازدواجية المعايير في توزيع الأعباء. فإذا كان مبلغ 750 ألف دولار معياراً مقبولاً للاستفادة من إعفاءات معينة للمقترضين، فمن المشروع أن يُطرح بجدية اعتماد المبلغ نفسه سقفاً لحماية الودائع من الاقتطاعات، بدلاً من تحميل المودعين خسائر إضافية لا يتحملها أصحاب القروض بالطريقة نفسها.
وتزداد هذه المفارقة وضوحاً عند النظر إلى كيفية تسديد بعض القروض خلال سنوات الأزمة. فالقرض الذي يُمنح بالدولار يفترض، من حيث المبدأ، أن يُسدّد بالدولار، أو بما يعادل قيمته الحقيقية وفق آلية تسديد عادلة. أما تسديد القروض بالدولار المصرفي أو بالليرة اللبنانية وفق سعر صرف متدنٍ، عندما يؤدي ذلك إلى تسديد قيمة تقل كثيراً عن القيمة الفعلية للدين، فيثير مسألة جوهرية تتعلق بتوزيع الخسائر والاستفادة من تعدد أسعار الصرف. ومن هنا، فإن منح إعفاءات مرتبطة بهذه الفروقات، من دون معالجة متوازنة لخسائر المودعين، يستوجب نقاشاً جدياً حول العدالة التي يقوم عليها المشروع.
ولا يجوز أن يتحول النقاش إلى مجرد مقارنة حسابية بين أرقام وسقوف، لأن الوديعة ليست رقماً في ميزانية مصرف، بل هي حق مالي قد يمثل حصيلة عقود من العمل والادّخار. وتكتسب هذه المسألة أهمية خاصة بالنسبة إلى المتقاعدين الذين أودعوا تعويضات نهاية خدمتهم في المصارف، إذ يعتمد كثيرون منهم على هذه الأموال لتأمين معيشتهم بعد انتهاء حياتهم الوظيفية، من دون راتب أو معاش تقاعدي يضمن لهم الاستقرار.
من هنا، فإن أي خطة للانتظام المالي ينبغي أن تنطلق من مبدأ واضح: لا يجوز أن تكون حماية فئة من المتعاملين على حساب حقوق فئة أخرى، ولا أن يتحمل المودع كلفة الأزمة التي لم يكن هو سببها وإنما كان ضحيتها . كما أن استعادة الثقة بالقطاع المصرفي تتطلب ضمانات فعلية لاسترداد الودائع، ورفض شطب الفوائد والاقتطاع من أصل الأموال، ووضع آلية عادلة وشفافة لتوزيع الخسائر.
إن مطلب اعتماد سقف 750 ألف دولار لحماية الودائع من الاقتطاعات ليس مجرد ردّ على رقم ورد في المشروع، بل هو دعوة إلى اعتماد معيار أكثر إنصافاً في معالجة الحقوق المالية. وهو لا يلغي ضرورة معالجة الأزمة بكل تعقيداتها، لكنه يضع أمام المشرّع سؤالاً لا يمكن تجاهله: إذا كانت هناك مبررات لاعتماد هذا السقف في إعفاءات القروض، فما المبرر لعدم اعتماده في حماية الودائع؟
لا عدالة مالية عندما تُحمى القروض من أعباء معينة، بينما تُقتطع من الودائع مدّخرات أصحابها. والمطلوب واضح: رفع سقف حماية الودائع من الاقتطاعات إلى 750 ألف دولار، ورفض شطب الفوائد أو المساس بأصل الودائع، بما يضمن معاملة أكثر إنصافاً لأصحاب الحقوق.