أعلنت الحكومة السورية ومجموعة البنك الدولي في 18 أكتوبر 2026 الاتفاق على إنشاء «الصندوق الائتماني لدعم التعافي وإعادة الإعمار في سوريا» المعروف اختصاراً بـ«ستارت» (START).
ويهدف الصندوق متعدد المانحين إلى توفير تمويل ميسر وضمانات استثمارية ودعم فني وبناء قدرات مؤسسية، تحت إدارة البنك الدولي بالتنسيق مع المانحين، وبما يتوافق مع الأولويات التي تحددها دمشق.
لكن خلف البيانات الرسمية المتفائلة، تتكشف سلسلة عراقيل هيكلية عميقة تجعل الطريق أمام هذا الصندوق محفوفاً بالتعقيدات، وفق تحليلات غربية وأميركية حديثة.
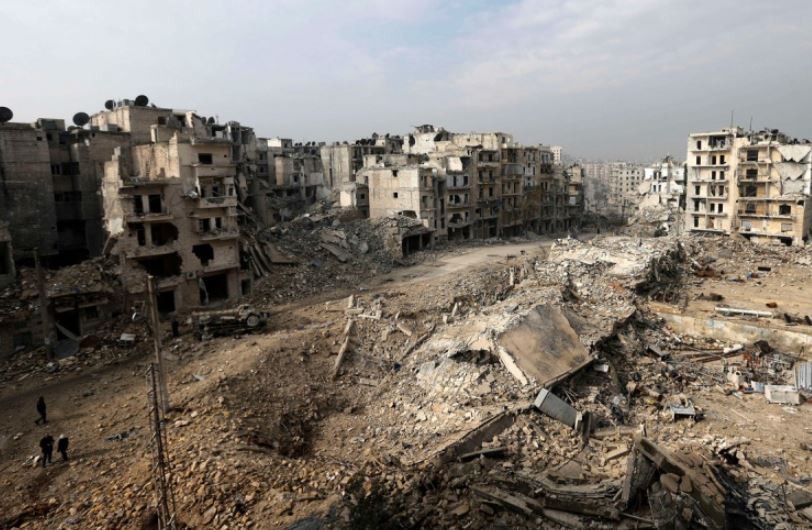
وتقدر تكلفة إعادة إعمار الأصول المادية المتضررة بنحو 216 مليار دولار بحسب تقييم البنك الدولي الصادر في أكتوبر 2025، وهو رقم يقترب من عشرة أضعاف الناتج المحلي الإجمالي المتوقع لسوريا في 2024. يشمل هذا الرقم أضراراً في البنية التحتية (نحو 48 بالمئة)، والمباني السكنية وغير السكنية.
في المقابل، تبقى التعهدات الدولية الحالية ضئيلة للغاية مقارنة بالحاجة. فبينما أعلنت دول مثل النرويج وهولندا عن مساهمات محدودة بالملايين، لا تزال الفجوة هائلة، ما يحول الصندوق في مراحله الأولى إلى أداة رمزية أكثر منها حلاً جذرياً.
ويتمثل أحد أبرز العراقيل في فجوة التحصيل. تجربة «صندوق التنمية السوري» الذي أُطلق في سبتمبر 2025 تقدم مؤشراً مقلقاً: تعهدات بلغت 83 مليون دولار، لم يُحصَّل منها فعلياً سوى 41 مليوناً حتى مارس 2026، أي بنسبة 46 بالمئة فقط. هذا التفاوت بين الوعود والتدفقات النقدية الفعلية يعكس صعوبة تحويل الالتزامات إلى سيولة قابلة للاستخدام، خاصة في بيئة ما زالت تعاني من ضعف الثقة المؤسسية.
وتشير التقارير الغربية إلى أن الاعتماد على عدد محدود من المتبرعين الكبار يجعل الاستدامة رهينة «حسن نية» جهات قليلة.
كما تشكل الشفافية والحوكمة عقبة مركزية أخرى. في سياق موازٍ، يواجه «الصندوق السيادي السوري» الذي أُنشئ بمرسوم رئاسي في يوليو 2025 انتقادات حادة بسبب غموض هيكله وأصوله.
وتحدث تحقيق نشرته «فايننشال تايمز» في 9 أكتوبر 2026 تحدث عن أصول تقدر بنحو 50 مليار دولار انتقلت إليه من ممتلكات مرتبطة بعهد نظام الأسد، لكن وزارة المالية نفت الأرقام دون تقديم بديل واضح.
كما أثيرت أسئلة حول هوية القائمين عليه، بما في ذلك تقارير عن تورط شخصيات خاضعة لعقوبات، ما يخلق مخاطر امتثال كبيرة للمستثمرين الأجانب.
وحذر خبراء أميركيون، مثل ستيفن هيدمان من كلية سميث، من منح استقلالية واسعة لمثل هذه الصناديق في مرحلة انتقالية هشة تفتقر إلى آليات رقابة مستقلة.
وحتى بعد رفع معظم العقوبات الغربية، بما في ذلك إلغاء تصنيف سوريا كدولة راعية للإرهاب وإلغاء قانون قيصر، تبقى مخاطر هيكلية قائمة.
وأكد تقرير لمركز ويلسون الأميركي في سيتمبر 2026 أن غسل الأموال وتمويل الإرهاب والاتجار بالمخدرات والفساد وضعف المؤسسات ما زالت تشكل رادعاً قوياً للاستثمار الخاص. سوريا ما زالت على القائمة الرمادية لمجموعة العمل المالي (FATF)، ما يضعها على قوائم الدول عالية المخاطر لدى المملكة المتحدة والاتحاد الأوروبي، ويؤثر سلباً على المعاملات المصرفية الدولية.
يضاف إلى ذلك التوتر بين «الملكية الوطنية» والشرطيات الدولية. تؤكد دمشق على ضرورة أن يقود السوريون عملية إعادة الإعمار، بينما يصر المانحون على معايير صارمة للشفافية والمساءلة والمشاركة المجتمعية.
ويثير غياب تمثيل واضح للمجتمع المدني في آليات الحوكمة مخاوف من تحول الأموال إلى أدوات لتوزيع الامتيازات. كما أن النزاعات على الملكية، خاصة في الأصول المصادرة سابقاً، تعرقل نقل الملكية وإدارة المشاريع.
وتمثل القدرات المؤسسية الضعيفة عائقاً إضافياً. يحتاج الصندوق إلى بناء قدرات القطاع العام في التنفيذ والمراقبة، وسط نقص في الكفاءات الفنية وتعقيد الإجراءات.
وتشير التقارير إلى أن المشاريع الصغيرة المبعثرة التي نُفذت حتى الآن لم تندرج ضمن استراتيجية وطنية شاملة، ما يهدد بتكرار التمويل في بعض المجالات وإهمال أخرى
في النهاية، يمثل «ستارت» فرصة حقيقية لتنسيق الجهود الدولية وتوجيهها نحو أولويات ملموسة مثل الكهرباء والمياه والصحة والتعليم. لكنه لن ينجح إلا إذا تجاوز العراقيل المرتبطة بالشفافية والحوكمة والثقة. فالتمويل وحده لا يكفي؛ المطلوب إصلاح مؤسسي عميق يعيد بناء الثقة بين الدولة والمواطن والمستثمر. بدون ذلك، قد تبقى الوعود حبراً على ورق، وتظل سوريا عالقة في دوامة الاحتياجات الهائلة والموارد الشحيحة.